时光荏苒 l 螺杆式压缩机的60年
嘉富能源

白驹过隙,乌飞兔走,螺杆式压缩机在中国已经走过了60年。
行业市场大浪淘沙、洗尽铅华之后,留给我们太多深思,以史为鉴方可知得失,今天我们就来简单回顾总结这一个甲子的起起伏伏。

首先是1955年压缩机专业的设立,我国开始正规培养自己的专业人才,从根本上杜绝“问道于盲”的现象。
随后,一些国内企业开始进行螺杆压缩机的摸索,先后成功试制了一些机型,基本上解决了从无到有的问题,受制于机理和设备原因,此时还无法产业化,进行大面积推广。
对于第一代披荆斩棘探索的“拓荒者”,我们满怀敬意,正是他们的积极探索,为行业带来一丝曙光。
无锡压缩机厂、上海压缩机厂、上海第三压缩机厂、杭州透平机厂、天津冷气机厂、重庆通用机械厂、柳州第二空压机厂、北京京城压缩机有限公司、江西气体压缩机厂、南京压缩机厂、西安交通大学、中国科学院华东电子计算技术研究所……
沧海桑田,这些单位中的一些同仁可能已经不复存在,但是他们对行业做出的贡献仍然值得铭记!
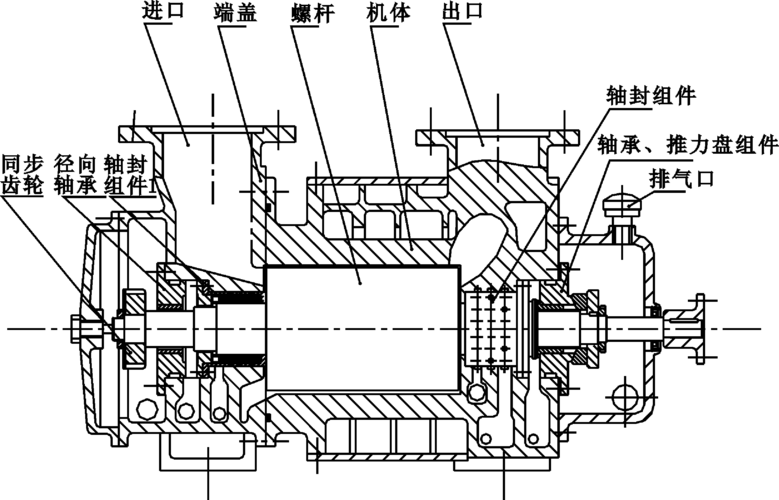

这一时期,英格索兰、阿特拉斯等国外品牌开始陆续登陆中国市场。国外品牌在螺杆压缩机市场引入和培育阶段率先进入市场,以其较高的品牌认知度、受众度、美誉度和较大的企业规模整体领先国内企业,实现了从整机到主机的技术推进。
国内螺杆压缩机市场占有率主要集中在阿特拉斯、英格索兰、寿力、台湾复盛等少数公司手中。
此时国内螺杆压缩机企业多处于起步和摸索阶段,以无锡压缩机厂、柳州第二空压机厂等为代表的一国内些企业也开始技术和设备引进,丰富了产品类型,加工效率极大提升。
这一时期国外企业的国内合作或落地后的主要部件国产化,很大程度推动了国内核心部件技术掌握的进程。
2000年以后涌现出的主机制造企业或多或少受益于此,有的是技术,有的是制造,有的是质量管理。

21世纪初期,大量民营资本开始进入螺杆压缩机行业,多数是整机组装型企业,几乎所有关键零部件都采用进口品牌,技术上处于消化吸收阶段,无论气路、油路、冷却、控制部分,结构上参考国外品牌。这个时期的产品也是“同质化”严重,不过是国外零部件的“同质化”,此时的产品可靠性和稳定性毋庸置疑。这一时期的螺杆压缩机企业以组装为主,主机全部进口。
此时期,以GHH、罗德康普、VMC、TMC、埃峥、TAMROTOR 等机头厂家为主,大举进军中国市场,垄断了这一时期的机头供应。
2005年之后,国内企业不断加大科技创新和设备引进的投入,各种品牌的转子型线磨床被国内企业购入,螺杆压缩机主机终于有了“中国芯”,国内螺杆主机制造企业开始形成批量生产,极大推动了螺杆压缩机大面积应用的进程。国内具备主机生产能力的企业主要有鲍斯、开山、复盛、东亚、通润、久益、汉钟、中车南口、鑫磊、上海大隆、无锡压缩机股份有限公司、宁波欣达、柳州富达等。这个时期是螺杆压缩机的第一个“黄金时期”,日后国内一些知名度较高的品牌多受益于此。
相关数据显示,2015年国内螺杆压缩机企业占据了70%的以上市场份额。
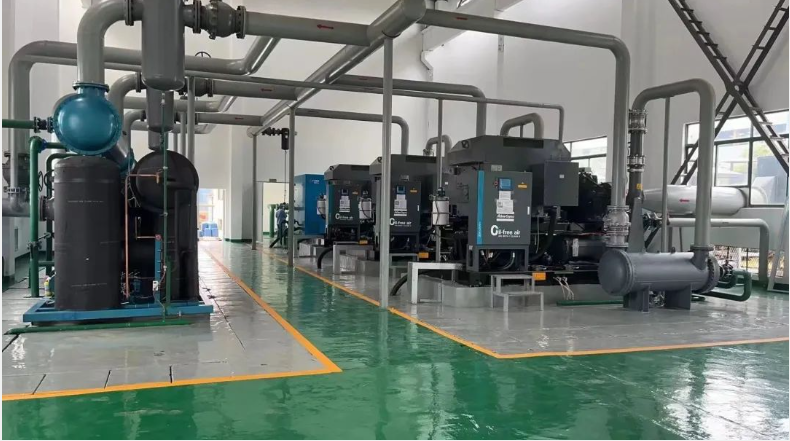

随着国家对环保和能耗的重视以及相关政策的推动,压缩机企业开始新一轮的原发性“产业升级”,开发了“永磁变频+双级压缩”节能产品,产品能效大幅提升,许多产品达到和超过国家一级能效标准,“一级”能效产品逐渐成为用户选型的“标配”产品。
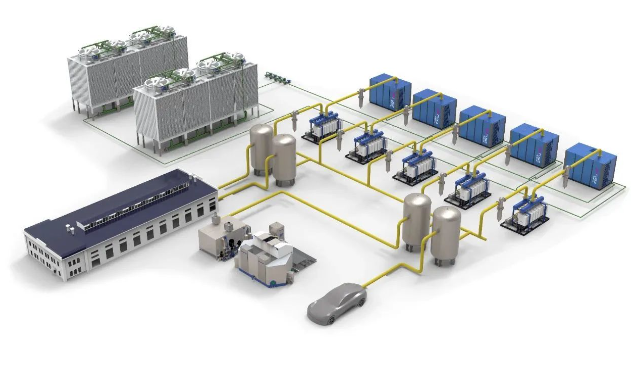
“双级压缩”和“永磁变频”技术虽然非国内首创,但发扬光大却是在中国。国内企业通过技术消化、结构优化、测试调整,产品的能效得到极大提升,加之国内永磁体材料优势,永磁技术在压缩机领域一经推广之后就马上普及。
国内标准也开始近一步和国际接轨,GB 19153-2019《容积式空气压缩机能效限定值及能效等级》增加了比功率与等熵效率转换,产品考核指标实现了与国际标准“对标”。
2019年1月1日起正式实施的团标T/CGMA 033001-2018《压缩空气站能效分级指南》,更是全球第一个关于压缩空气系统能效的行业团体标准,中国螺杆压缩机又一次走在世界的前列!
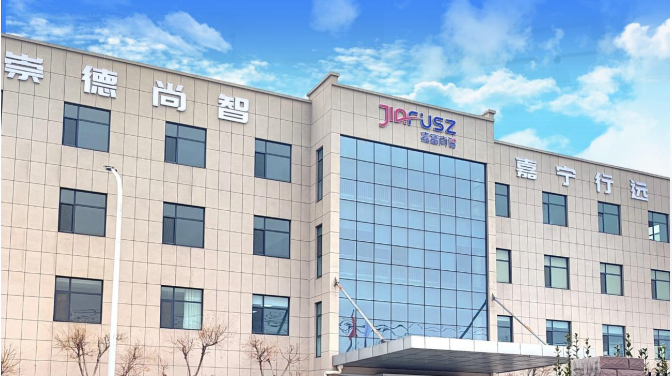
山东嘉富能科技有限公司致力于为用户提供高品质的智慧节能产品与系统节能解决方案,专业提供自主研发的AI智慧能源空压站集成系统和空压站BOO模式全生命周期保姆式服务。
·END·